
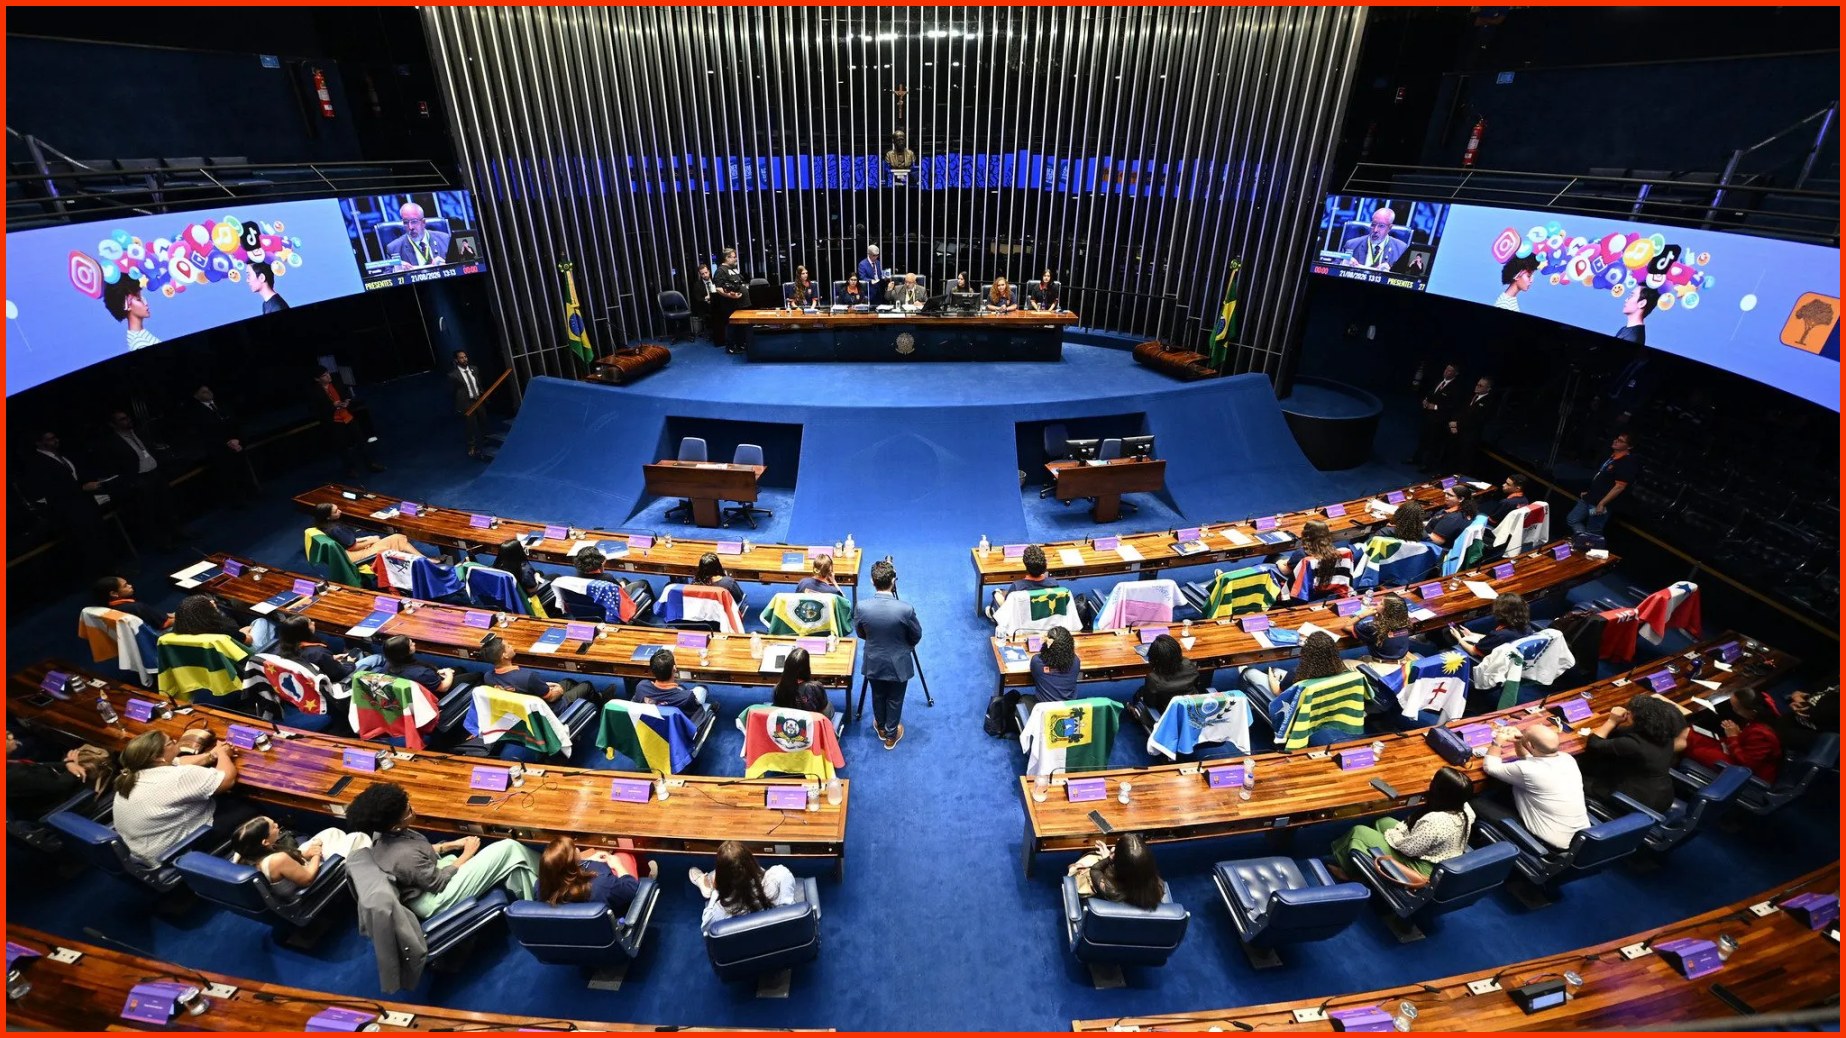
O Senado aprovou na quinta-feira (12) o texto principal do projeto de ajuste fiscal do governo, identificado como PLP 299/2026. A proposta foi enviada pelo Poder Executivo na véspera e recebeu 45 votos favoráveis e 31 contrários. Pela estimativa oficial, o conjunto de medidas poderá melhorar o resultado primário de 2027 em um intervalo entre R$ 45,1 bilhões e R$ 56,1 bilhões.
A votação, porém, ainda não encerrou a tramitação no Senado. Quatro destaques — trechos que podem ser modificados ou retirados do texto — ficaram para análise na próxima terça-feira (17). Depois dessa etapa, o projeto será encaminhado à Câmara dos Deputados, onde ainda precisará ser discutido e votado.
O texto aprovado é um substitutivo apresentado pelo senador Eduardo Braga (MDB-AM) ao projeto do senador Jaques Wagner (PT-BA). A versão de Wagner havia sido apresentada a pedido do Executivo. O resultado primário, usado como referência para as contas públicas, corresponde à diferença entre as receitas e as despesas do governo sem incluir os juros da dívida. Quando as receitas ficam acima dos gastos, o resultado é chamado de superávit primário.
Objetivo é ampliar a economia nas contas públicas
O projeto reúne medidas de contenção de despesas, alterações em benefícios tributários e mudanças na forma como o governo poderá administrar bloqueios orçamentários. A intenção declarada é produzir economia e melhorar o desempenho fiscal, especialmente a partir de 2027.
Uma das alterações alcança o limite de crescimento das despesas acima da inflação. A partir de 2027, nos anos em que o governo adotar medidas de contenção fiscal e também realizar bloqueio adicional de gastos, a expansão das despesas ficará limitada a 2%. Hoje, o teto previsto no arcabouço fiscal é de 2,5%. A regra está prevista na Lei Complementar 200, de 2023.
De acordo com o governo, a redução do limite poderá resultar em uma economia de R$ 12,8 bilhões. A aplicação será restrita ao ano em que a medida for adotada. Portanto, o percentual excepcional não será incorporado ao cálculo dos limites de despesas dos exercícios seguintes.
A proposta também altera as condições para o contingenciamento. O bloqueio temporário de despesas já é exigido quando as projeções indicam risco de descumprimento do limite mínimo da meta fiscal. Com o novo texto, o Executivo poderá bloquear recursos adicionais para tentar chegar ao centro da meta, mesmo que a previsão já esteja dentro da faixa de tolerância autorizada.
O exemplo previsto para 2027 ajuda a explicar a mudança. A meta é obter superávit primário equivalente a 0,5% do Produto Interno Bruto (PIB), com uma margem que aceita resultados entre 0,25% e 0,75%. Pelas regras atuais, o bloqueio se torna necessário quando houver risco de o resultado ficar abaixo de 0,25%. O projeto permitirá novos bloqueios também quando a estimativa estiver acima desse piso, mas ainda abaixo do objetivo central de 0,5%.
Uma emenda apresentada pelo senador Jader Barbalho (MDB-PA) acrescenta uma possibilidade para o dinheiro economizado com esses bloqueios. Parte dos recursos poderá ser usada no ano seguinte para financiar investimentos estruturantes, inclusive projetos indicados pelas bancadas estaduais.
Benefícios fiscais terão novas reduções
Na frente tributária, o substitutivo reduz diferentes tipos de benefícios fiscais. Entre eles estão isenções, créditos e regimes especiais de tributação. O texto também abre caminho para novas restrições às compensações de tributos, mecanismo utilizado quando o contribuinte tem valores pagos a mais ou créditos reconhecidos pela Justiça.
O Executivo poderá reduzir essas compensações em montante equivalente ao esforço realizado na despesa, desde que tenha sido feito um bloqueio preventivo. Os percentuais não estão definidos no próprio projeto. Eles serão estabelecidos posteriormente por ato do governo e poderão variar conforme o valor ou a natureza do crédito tributário.
A proposta se soma a uma lei complementar aprovada em dezembro de 2025, que já havia reduzido em 10% incentivos federais relacionados ao Imposto de Renda da Pessoa Jurídica (IRPJ), à Contribuição Social sobre o Lucro Líquido (CSLL), ao PIS/Cofins, ao Imposto sobre Produtos Industrializados (IPI) e à contribuição previdenciária patronal.
O projeto prevê uma nova redução de 10%. Na prática descrita no texto, beneficiários de isenção ou de alíquota zero passarão a recolher 20% da alíquota-padrão. Os créditos presumidos, por sua vez, poderão ser aproveitados em apenas 80%. No regime de lucro presumido, os percentuais utilizados para calcular a base de tributação subirão 20%.
O calendário de aplicação varia conforme o tributo. Para impostos como o Imposto de Renda, a mudança está prevista para 1º de janeiro de 2027. Nos casos sujeitos à noventena, a cobrança começará no quarto mês depois da publicação da norma.
Nem todos os benefícios foram atingidos. O texto mantém fora da redução os incentivos destinados à indústria de tecnologia da informação e aos semicondutores. Também foi preservada a compra de veículos por pessoas com deficiência ou transtorno do espectro autista. Essa proteção foi incluída após uma emenda da senadora Damares Alves (Republicanos-DF), acolhida pelo relator.
Limite para o Reidi
Outra mudança tributária envolve o Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi). O regime suspende tributos na aquisição de máquinas, equipamentos e materiais utilizados em obras de infraestrutura.
Pelo projeto, o benefício ficará limitado ao valor indicado no demonstrativo de gastos tributários de 2026, com correção pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). A seleção dos projetos que poderão receber o tratamento ficará a cargo de um comitê criado pelo Poder Executivo.
Regra de ouro e desvinculação de recursos
O relator Eduardo Braga calcula que o projeto poderá melhorar em R$ 100 bilhões a margem da chamada regra de ouro. Essa regra limita a contratação de dívida pública para financiar despesas correntes, que incluem gastos necessários ao funcionamento dos serviços, como salários, aquisição de bens de consumo e manutenção de equipamentos.
Segundo a estimativa do relator, o resultado dependerá da desvinculação de recursos que hoje têm destinação específica. O substitutivo, no entanto, não explica como essa desvinculação será realizada. A previsão, portanto, apresenta o valor estimado, mas deixa sem detalhamento o mecanismo que permitiria alcançar essa margem.
Repasses da Lei Kandir serão adiados
O texto também mexe nos repasses a estados e municípios previstos na Lei Kandir, legislação relacionada à desoneração das exportações. Entre 2027 e 2030, o pagamento anual será reduzido de R$ 4 bilhões para R$ 1 bilhão.
A diferença acumulada chegará a R$ 12 bilhões. Esse montante deverá ser compensado até 2037. A regra prevista determina que cada parcela adiada seja paga em valores anuais iguais, começando no ano seguinte à redução do repasse.
A proposta ainda estabelece um teto de R$ 3 bilhões por ano, entre 2027 e 2030, para as compensações entre o Instituto Nacional do Seguro Social (INSS) e os regimes dos servidores. Esse acerto ocorre quando o trabalhador contribui para um regime previdenciário, mas se aposenta por outro.
O limite será corrigido conforme o crescimento do limite de despesas do arcabouço fiscal. Desde novembro de 2025, a despesa federal relacionada a esse mecanismo já está limitada à dotação prevista no Orçamento.
Subvenção ao diesel entra no cálculo de 2026
Para 2026, o projeto cria espaço fiscal extraordinário destinado a custear parte da subvenção ao óleo diesel rodoviário. A justificativa apresentada é a continuidade do conflito no Oriente Médio e seus efeitos sobre os preços dos combustíveis e a inflação.
Até R$ 10,5 bilhões reservados ao subsídio poderão ser desconsiderados na apuração da meta fiscal de 2026. Segundo o governo, a exclusão busca permitir a execução da medida sem que o valor seja contabilizado da mesma forma no resultado usado para verificar o cumprimento da meta.
Prazo para regulamentar supersalários
O projeto determina que o Congresso Nacional terá 120 dias para analisar a regulamentação dos supersalários no serviço público. A medida aparece acompanhada de regras diferentes para o uso da economia obtida em cada segmento da administração pública.
No Poder Executivo federal, parte dos recursos economizados poderá financiar investimentos, atividades de segurança pública e atendimento socioeducativo. Nos demais Poderes e nos órgãos autônomos, a destinação será a reestruturação e a recomposição dos quadros de pessoal.
O próximo passo é a votação dos quatro destaques deixados para terça-feira (17). Só depois da conclusão dessa fase o PLP 299/2026 seguirá para a Câmara dos Deputados. Na nova Casa, o texto ainda poderá ser debatido e alterado antes de qualquer decisão final sobre as medidas de ajuste fiscal.
