
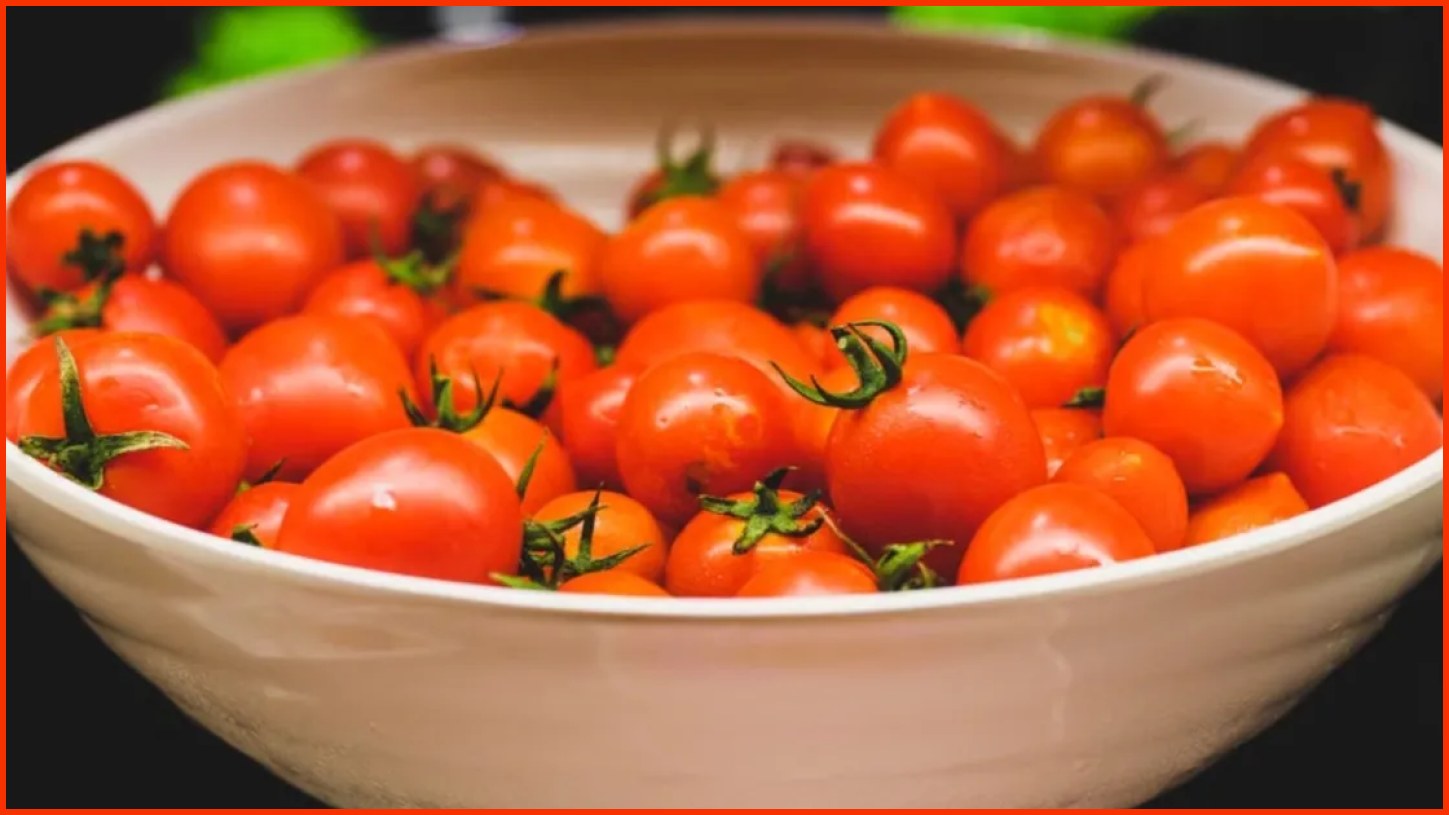
O tomate se transformou em um dos principais focos de pressão sobre a cesta básica em 2026. Entre janeiro e outubro, o fruto in natura acumulou alta de 89,76% no Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE). O movimento, que já aparece nos supermercados e em estabelecimentos que utilizam o alimento como ingrediente, tem origem principalmente nas lavouras: chuva excessiva, temperaturas abaixo do esperado, alternância com períodos de seca, doenças e diminuição da área cultivada reduziram a oferta em diferentes regiões do país.
A perspectiva para o consumidor ainda não é de alívio imediato. O Centro de Estudos Avançados em Economia Aplicada (Cepea) projeta que a produção brasileira recue 8% em 2026, de aproximadamente 4,7 milhões de toneladas no ano anterior para 4,3 milhões. Com menos produto disponível, o centro avalia que as cotações devem permanecer elevadas na reta final do ano e em boa parte do primeiro semestre de 2027.
Clima interrompe o comportamento esperado para o segundo semestre
A trajetória do tomate destoou do padrão normalmente observado no segundo semestre. Em condições mais favoráveis, a entrada da safra de inverno costuma ampliar a oferta e contribuir para a queda dos preços. Em 2026, porém, o calendário de produção foi afetado por uma combinação de eventos climáticos que dificultou a colheita e atrasou a maturação dos frutos.
No Sudeste e no Sul, o excesso de precipitação registrado entre setembro e outubro provocou danos nas plantações e favoreceu a ocorrência de doenças fúngicas. O produtor precisou lidar ainda com despesas adicionais em um momento de colheita prejudicada. Em outras regiões, a alternância entre períodos de seca e chuvas intensas ampliou a instabilidade do abastecimento.
Os dias nublados e as temperaturas mais amenas também interferiram no desenvolvimento do tomate. A planta precisa de luz solar para que o fruto amadureça e adquira a coloração vermelha. Quando a luminosidade diminui e o frio aparece fora de época, a maturação desacelera, fazendo com que volumes esperados para determinado período não cheguem ao mercado no ritmo previsto.
O fenômeno El Niño alterou o ciclo de produção, segundo as informações reunidas pelo Cepea. O problema não se limita a uma perda localizada: a oferta ficou irregular entre as praças produtoras, com momentos de escassez em algumas regiões e dificuldades para coordenar o abastecimento nacional.
Produção menor atinge principais estados produtores
A retração estimada para 2026 alcança Goiás, São Paulo e Minas Gerais, os três maiores produtores brasileiros. Juntos, os estados respondem por 70% da produção nacional. Uma redução nessas áreas tem efeito direto sobre o volume que chega aos centros de distribuição e, posteriormente, às bancas, feiras e supermercados.
A área plantada também encolheu. Parte dos agricultores deixou de tratar o tomate como cultura principal nesta temporada, seja pelo risco climático, seja pela dificuldade de equilibrar os custos da atividade. O cultivo exige investimentos elevados por hectare, mão de obra e capacidade financeira para atravessar períodos de menor produtividade. O endividamento de safras anteriores acrescenta outra limitação à decisão de ampliar o plantio.
Embora o ciclo seja considerado curto — cerca de seis meses entre o transplante da muda e a colheita —, isso não permite corrigir rapidamente uma redução de área. Para iniciar uma nova produção, o agricultor precisa assumir novamente despesas, riscos e incertezas sobre o clima e a remuneração final. A expansão também depende de recursos que muitos produtores não possuem neste momento.
O pesquisador João Paulo Deleo, do Cepea, afirma que a recuperação dos preços não deve ocorrer rapidamente. A avaliação é de que os valores permaneçam acima da média verificada nos últimos anos, especialmente no fim de 2026 e durante boa parte do primeiro semestre de 2027, período em que as cotações tradicionalmente apresentam maior firmeza.
Alta no mercado não garante ganho ao agricultor
O preço elevado no varejo não significa, automaticamente, aumento do lucro de quem produz. Nesta safra, muitos agricultores colheram menos do que o planejado, enquanto os custos de produção permaneceram. A qualidade inferior de parte dos frutos também afetou a remuneração, reduzindo o benefício econômico de uma cotação mais alta.
A queda de produtividade fez com que produtores não alcançassem o volume estimado no início do ciclo. Mesmo com menor quantidade comercializável, despesas relacionadas ao cultivo, à mão de obra e à estrutura da lavoura continuaram presentes. Assim, a alta paga pelo consumidor pode ser absorvida por perdas anteriores e por gastos necessários para manter a produção.
Segundo Deleo, a falta de capitalização pode consolidar a redução das áreas nos ciclos seguintes. A cultura apresenta risco elevado, enfrenta custos altos por hectare e encontra dificuldades para contratar trabalhadores. Alguns produtores podem optar por elevar a produtividade com investimentos em tecnologia, sem necessariamente aumentar a extensão plantada. Nesse cenário, a resposta à menor oferta não viria apenas da abertura de novas áreas, mas também da tentativa de produzir mais em espaços já utilizados.
A decisão de investir, contudo, depende da capacidade financeira de cada agricultor. Quando a safra anterior deixa dívidas e a temporada seguinte começa com incerteza climática, a ampliação do cultivo se torna uma escolha mais arriscada. Essa combinação ajuda a explicar por que a alta observada nas gôndolas não se converte imediatamente em uma expansão da oferta.
Possível trégua dependerá do ritmo de maturação
Uma mudança mais intensa nas temperaturas pode produzir um alívio temporário. Se o calor retornar com força, os frutos que tiveram o amadurecimento atrasado podem chegar ao ponto de colheita quase ao mesmo tempo. A concentração da maturação provocaria um pico momentâneo de oferta e poderia reduzir as cotações por um período curto.
A possibilidade, porém, não representa uma solução definitiva. Depois que esse volume for escoado, a menor disponibilidade de frutos tende a reaparecer e a pressionar os preços novamente. A dinâmica dependerá do intervalo entre as colheitas, das condições climáticas e da capacidade dos produtores de manter as lavouras em funcionamento.
Deleo resume a perspectiva como uma espera ainda prolongada por estabilidade. A calmaria nos preços deve demorar, e o impacto do tomate na formação do índice de inflação continuará relevante na parte final de 2026 e em boa parte dos primeiros meses de 2027.
Tomate de mesa tem dinâmica diferente da indústria
A pressão descrita para o tomate fresco não se repete da mesma forma no produto destinado ao processamento industrial. O tomate de mesa é vendido em um mercado sujeito a oscilações diárias de oferta e demanda. Já a matéria-prima usada em molhos, extratos e passatas é negociada com planejamento antecipado e contratos entre fornecedores e indústrias.
Esses contratos estabelecem preços previamente definidos e, em muitos casos, têm duração mais longa. Com isso, o setor industrial fica menos exposto às variações de curto prazo que atingem o hortifrúti fresco. A diferença explica por que derivados podem custar menos que o fruto in natura em um período de forte inflação do tomate.
Bruno Trevizaneli, diretor agrícola do Grupo Predilecta, afirma que a empresa não enfrenta diretamente a mesma oscilação porque trabalha com tomate industrial. O grupo fecha contratos com fornecedores por preço fixo, estrutura que oferece maior previsibilidade à compra da matéria-prima e reduz a transmissão imediata de alterações do mercado ao consumidor.
A empresa possui sete plantas industriais distribuídas pelo Brasil e, segundo as informações fornecidas, detém 25% do mercado de molhos de tomate. A distribuição das unidades ajuda a mitigar impactos climáticos localizados e a manter padrões de volume e qualidade. Nesse modelo, a produção é organizada com base em planejamento corporativo, e não apenas na variação diária observada nas feiras e supermercados.
O calendário também é diferente. A colheita do tomate destinado à indústria ocorre entre julho, agosto e setembro e estava praticamente encerrada. A produção é planejada com referência a estoques globais, preços internacionais e projeções de consumo de longo prazo. No Brasil, essa cadeia está concentrada em Goiás e opera com previsibilidade logística e agronômica superior à do tomate fresco.
Brasil tem posição relevante no processamento industrial
O país é o quinto maior produtor mundial de tomate destinado ao processamento industrial, segundo a Empresa Brasileira de Pesquisa Agropecuária (Embrapa). Goiás lidera a produção nacional desse segmento, que utiliza grandes áreas e tecnologia intensiva. A escala e o planejamento permitem uma organização diferente daquela encontrada no cultivo voltado ao consumo direto.
João Paulo Deleo destaca que os dois mercados não devem ser confundidos. O tomate industrial e o tomate de mesa têm sistemas de produção, negociação e formação de preços distintos. Por isso, a alta do produto fresco não se transfere automaticamente para molhos, passatas e extratos.
Na indústria, o período de cultivo e colheita é definido com antecedência, e a relação contratual entre produtores e empresas reduz o efeito das oscilações repentinas. No tomate de mesa, ao contrário, a oferta pode se alterar rapidamente por causa de chuva, frio, doenças ou maturação atrasada, enquanto a demanda continua presente nas compras domésticas e na alimentação fora de casa.
Preços chegam a R$ 35 e mudam decisões de comerciantes
O reflexo da menor oferta já aparece no varejo. O quilo do tomate pode chegar a R$ 35, de acordo com pesquisa realizada em supermercados populares de capitais brasileiras. A diferença entre municípios é significativa, mas o nível das cotações tem levado consumidores e comerciantes a rever escolhas e porções.
Entre as 27 capitais acompanhadas pela Companhia Nacional de Abastecimento (Conab) e pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), Florianópolis registrou a maior alta acumulada, de 181%. No Rio de Janeiro, o aumento chegou a 174%. Em Fortaleza, o tomate ficou 120% mais caro.
O ingrediente também começou a desaparecer de preparações oferecidas por alguns estabelecimentos. Em Campinas, no interior de São Paulo, uma barraca de pastel colocou uma placa para informar aos clientes que o vinagrete deixaria de ser oferecido. A mensagem dizia: “devido ao preço do tomate, não ofereceremos vinagrete”. O aviso traduz, em uma decisão cotidiana, o efeito que os preços agrícolas produzem na alimentação vendida ao consumidor.
Tomate lidera avanço dentro da inflação de alimentos
Os dados do IPCA mostram que a aceleração ocorreu especialmente no segundo semestre. Em agosto, a alta acumulada do tomate era de 15,2%. Em setembro, o produto subiu 37,76%. Em outubro, avançou mais 19,57%. Ao encadear as variações mensais, o nível de preços registrado em outubro ficou cerca de 1,9% acima do patamar de maio, que até então era o mais alto de 2026.
O tomate respondeu por 42% do impacto sobre a inflação geral em outubro, enquanto a inflação geral registrada no mesmo período foi de 4,10%, conforme as informações fornecidas. O salto observado entre setembro e outubro fez do fruto um dos principais puxadores da inflação dos alimentos no décimo mês do ano.
A sequência de aumentos consecutivos foge do comportamento histórico mais comum. Em geral, a entrada da safra de inverno no segundo semestre melhora a disponibilidade e abre espaço para recuos. Desta vez, o clima desfavorável impediu que esse movimento se consolidasse. A área menor plantada agravou a restrição e deixou o mercado mais vulnerável a qualquer perda adicional nas lavouras.
Com as cotações ainda influenciadas por fatores que não se resolvem de uma semana para outra, o tomate deve continuar pesando no orçamento das famílias. A eventual queda provocada por uma concentração temporária de maturação poderá aliviar os preços por pouco tempo, mas a previsão predominante é de manutenção da pressão até que novas safras recomponham a oferta.
O cenário projetado pelo Cepea combina, portanto, dois horizontes. No curto prazo, o comportamento das temperaturas pode provocar oscilações e momentos pontuais de queda. No horizonte dos próximos meses, entretanto, a menor produção, a redução da área cultivada, os custos elevados e a dificuldade de recuperar investimentos sustentam a possibilidade de preços acima da média até boa parte do primeiro semestre de 2027.
A explicação para a alta está, em grande medida, no campo: o tomate amadureceu mais devagar, sofreu com o excesso de água e com doenças, encontrou menos áreas dedicadas ao cultivo e chegou ao mercado em quantidade insuficiente para atender à demanda sem pressionar os valores. Enquanto essa oferta não se normalizar, o fruto continuará entre os itens mais sensíveis da inflação dos alimentos.
